生产供给稳步回升,装备制造业加速向好——智能车载设备产业的驱动与展望
引言
近期宏观经济数据释放出积极信号:生产供给稳步回升,装备制造业增速明显加快。在这一轮复苏进程中,智能车载设备作为电子信息与汽车产业交叉融合的典型代表,正成为观察产业升级和经济韧性的重要窗口。本文从宏观生产供给回稳的背景出发,分析装备制造业向好的结构性动因,并聚焦智能车载设备领域,探讨其面临的机遇、挑战与可行的发展路径。
一、生产供给稳步回升:复苏的宏观底色
生产供给的稳步回升,首先体现在工业增加值、制造业采购经理指数(PMI)和产能利用率等关键指标的改善上。各地复工复产加快推进,物流与供应链堵点逐步疏通,原材料价格波动趋于缓和,为企业扩大生产提供了相对稳定的外部条件。与此稳增长政策持续发力,减税降费、融资支持、专项债等工具共同托底实体经济,工业企业的生产意愿和投资信心得到修复。
值得注意的是,本轮供给回升并非简单的数量恢复,而带有明显的结构优化特征。高技术制造业和装备制造业的增速普遍高于整体工业水平,说明供给端的修复更多地向高附加值、高技术含量环节集中。这一特征使装备制造业成为宏观数据中最具亮色的板块之一,也为智能车载设备等新兴细分领域提供了良好的产业生态。
二、装备制造业加速向好:多重因素叠加驱动
装备制造业加速向好,是多方面因素共同作用的结果,可归纳为:
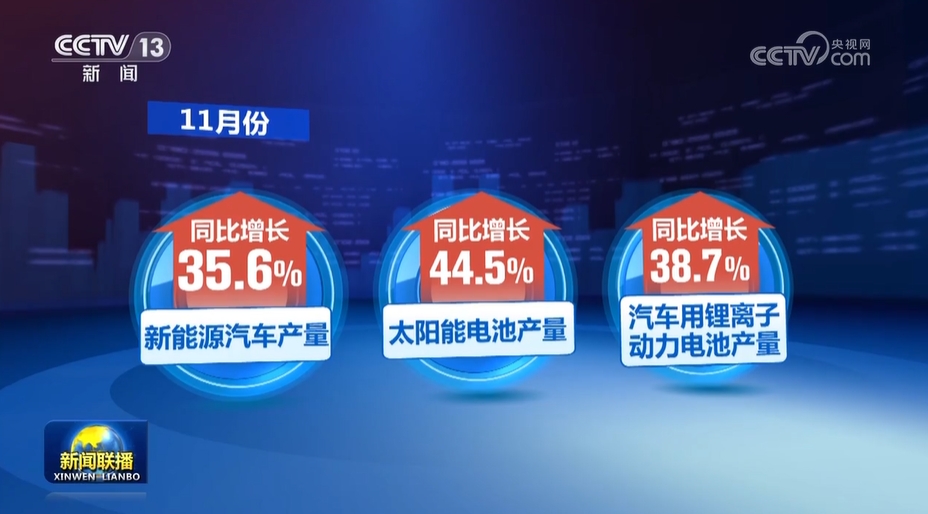
- 需求端拉动。基础设施投资保持韧性,制造业技术改造投资加快,叠加消费市场对汽车、家电等耐久消费品的需求回暖,为装备产品创造了稳定的订单来源。汽车产业特别是新能源汽车的持续放量,直接带动了车载电子、电驱系统、智能座舱等配套装备的需求。
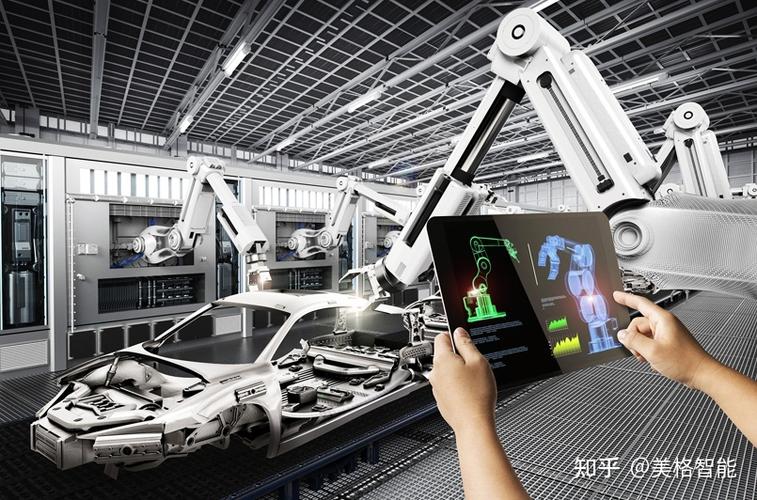
- 供给端升级。企业技改投入加大,自动化、数字化产线渗透率提升,生产效率与产品一致性显著改善。工业机器人、数控机床、智能检测设备等的广泛使用,本身就是装备制造业内部的需求,形成“装备制造装备”的良性循环。
- 政策端支撑。产业基础再造工程、首台(套)重大技术装备保险补偿、专精特新企业培育等政策持续落地,降低了装备企业研发和市场开拓的风险,推动资源向中高端环节集聚。
- 出口结构优化。装备制造业出口从传统的低附加值产品向成套设备、高技术零部件延伸,国际市场對新能源汽车、锂电装备、光伏装备等需求旺盛,为国内装备企业提供了新的增量空间。
三、智能车载设备:细分赛道的高成长逻辑
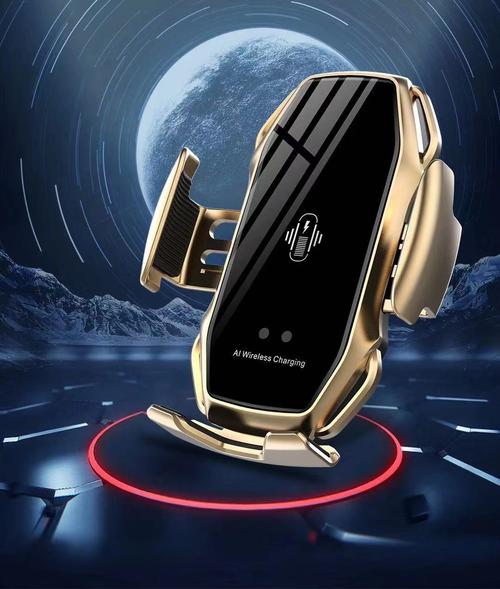
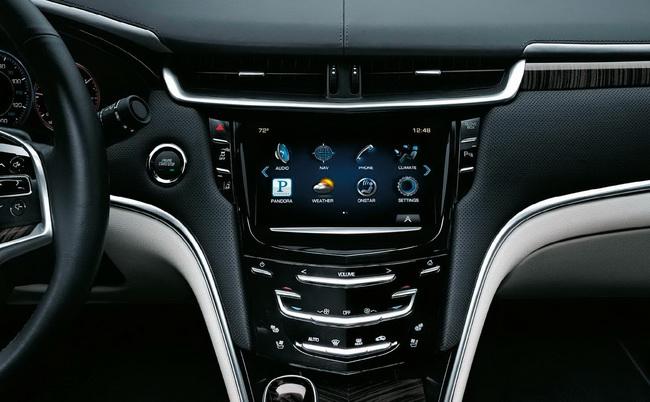
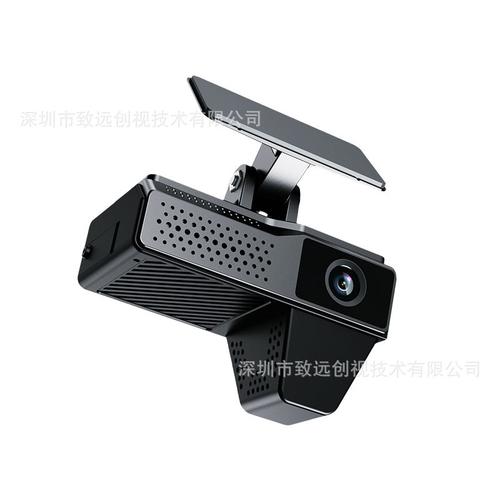
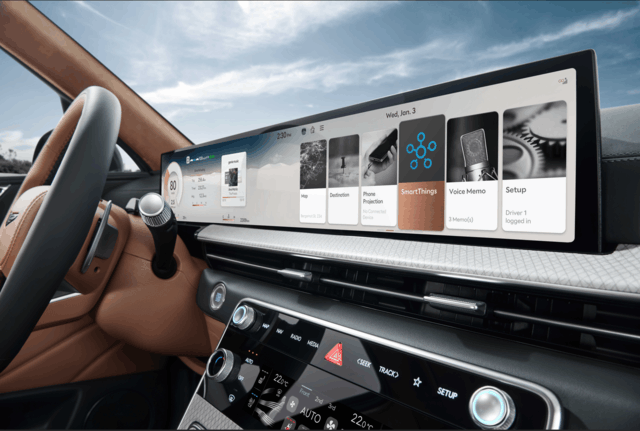
在装备制造业向好的总体格局中,智能车载设备是增长弹性较大、技术迭代较快的细分领域。其涵盖范围包括车载信息娱乐系统、智能座舱域控制器、车载传感器(摄像头、雷达等)、车联网通信模块、高级驾驶辅助系统(ADAS)部件以及车载计算平台等。产业向好的支撑逻辑主要体现为三点:
一是市场需求扩张。新能源汽车渗透率持续提升,智能网联功能由高端车型向中低价位车型下沉,单车搭载的智能设备数量和价值量同步上升。消费者对智能座舱交互、辅助驾驶体验、车路协同功能的期待,转化为对车载设备的刚性需求。
二是技术融合加深。芯片算力提升、传感器成本下降、5G与C-V2X通信成熟、人工智能算法优化,共同推动车载设备由单一功能向系统集成演进。智能座舱与智能驾驶的融合、软硬件一体化设计,使车载设备从附属配件升级为整车的核心价值组成。
三是产业链协同增强。整车企业、Tier1供应商、芯片与算法企业之间的合作更加紧密,需求定义前置、联合开发成为常态。国内企业在操作系统定制、人机交互设计、算法适配等方面积累了比较优势,国产化配套能力稳步增强,产业链韧性有所提升。
四、需要正视的挑战与风险
产业加速向好的智能车载设备领域也面临若干现实制约:
其一,核心器件依赖尚存。高端车规级芯片、高精度传感器、部分基础软件工具链仍在一定程度上依赖进口,供应链安全与成本控制压力较大。车规级认证周期长、门槛高,国产替代需要时间和持续的研发投入。
其二,标准与安全要求趋严。功能安全(ISO 26262)、网络安全(ISO/SAE 21434)、数据合规等要求日益细化,企业在产品开发流程、测试验证体系上需投入更多资源。法规适配不足可能成为产品上市的隐性瓶颈。
其三,行业竞争趋于激烈。整车降价压力向供应链传导,车载设备企业在保持研发投入的同时面临毛利收窄的挑战。同质化产品增多,比拼价格不利于长期创新,差异化能力和系统解决方案能力成为分水岭。
五、发展建议与展望
面向推动智能车载设备产业持续向好,可在以下几个方面着力:
企业层面,应坚持研发投入的连续性,围绕车规级芯片、感知算法、域控制器架构等关键环节构建自主能力;同时完善功能安全与网络安全体系,以合规能力赢得整车客户信任;在商业模式上,从卖硬件向提供“硬件+软件+服务”系统方案转型,提升配套黏性和附加值。
产业链层面,整车企业、零部件企业、芯片企业与高校院所宜加强协同,联合攻关共性技术,共同参与标准制定,缩短产品验证周期。产业联盟和测试验证平台的建设,有助于降低中小企业进入车规市场的门槛。
政策层面,可继续通过首台(套)、首批次应用保险补偿和质量强链工程等工具,支持车规级器件的验证与导入;在人才培养上加强汽车电子、嵌入式软件、功能安全等方向的专业建设;同时完善数据安全和产品准入规则,为创新提供清晰可预期的制度环境。
生产供给稳步回升为技术改造与投资扩张创造了空间,装备制造业加速向好反映了实体经济升级的内生动力。智能车载设备作为交叉融合性强、市场空间大的细分领域,既是装备制造业优化结构的一个缩影,也是汽车产业智能化转型的关键支点。唯有正视核心器件依赖、体系能力不足及竞争加剧等挑战,以技术创新、协同配套和制度保障并重的方式推进,智能车载设备产业才能在向好趋势中行稳致远,为装备制造业高质量发展贡献持续动能。
如若转载,请注明出处:http://www.huamawe.com/product/39.html
更新时间:2026-10-30 07:01:06